数据治理预算编制中最常见的错误,是把软件订阅费当成总投入。行业数据显示,软件订阅在总拥有成本中通常只占30%—35%,隐性成本接近显性支出的一半;只按软件费做预算,实际支出可能超出预期40%以上。IDC调研进一步提供了一个值得对照的背景:78%的企业虽已启动数据治理建设,但真正实现数据资产化运营的不足30%,预算编制不当是导致这一落差的关键因素之一——大量项目推进到中期即面临资金缺口。预算问题的本质不是“买软件花了多少钱”,而是“从立项到跑通,这条链路上一共要为什么付费”。本文以阿里云瓴羊 Dataphin 的公开费用结构为分析样本,拆解数据治理费用的完整构成,帮助建立更接近真实的成本视图。
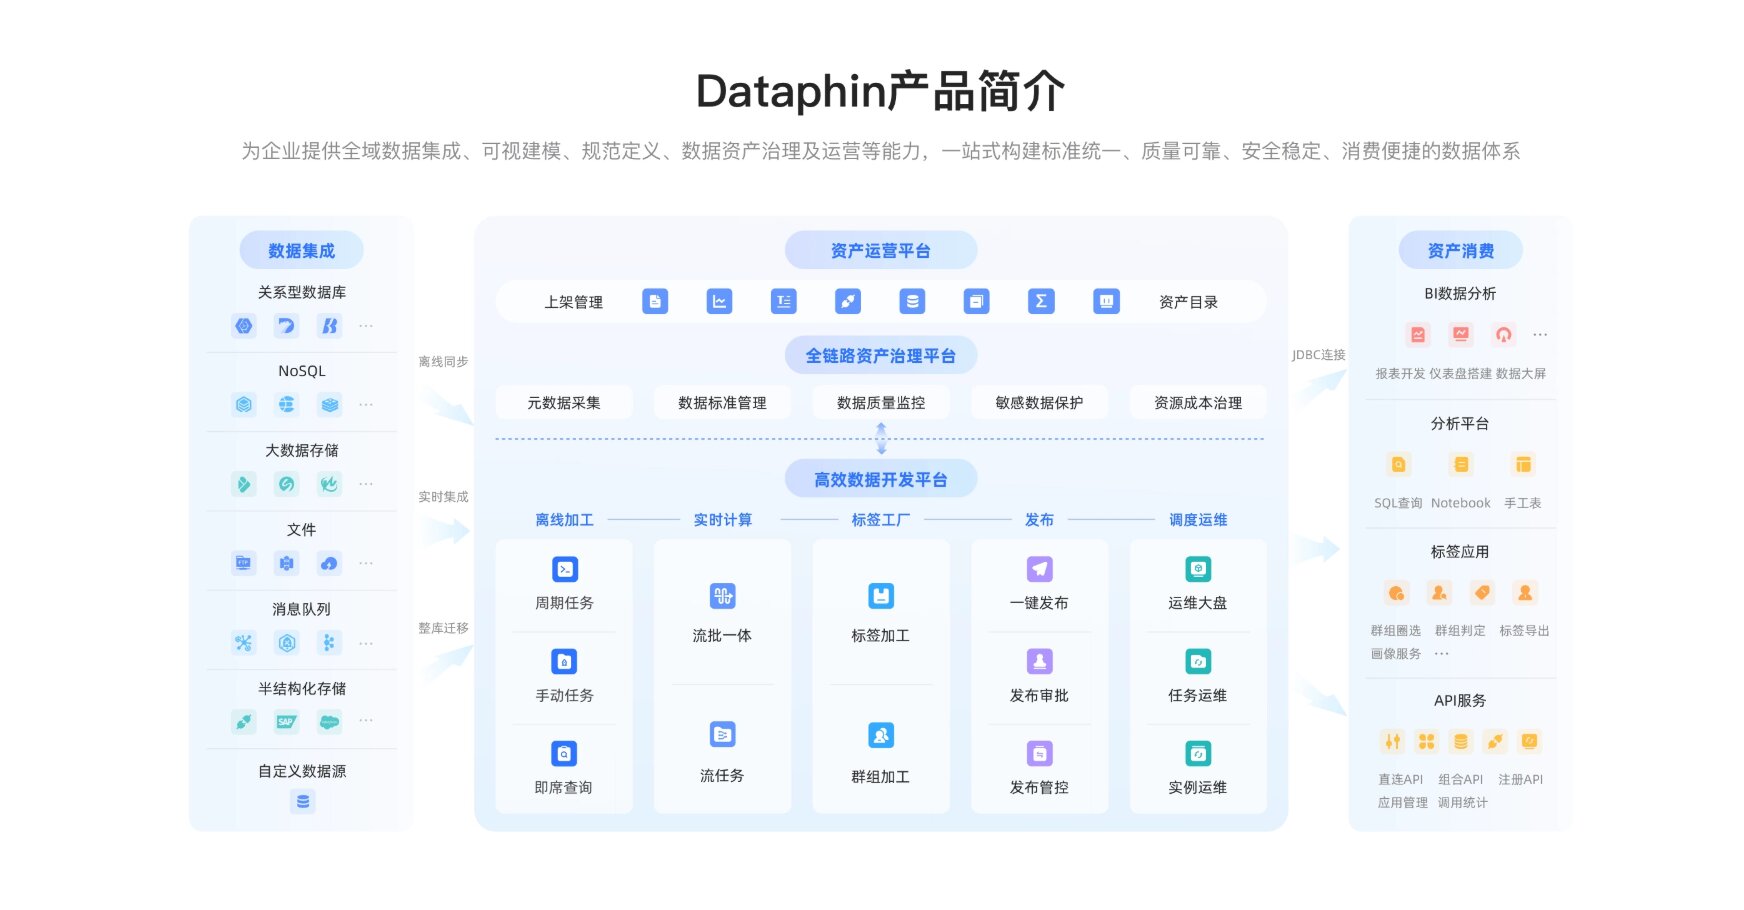
阿里云瓴羊 Dataphin:费用模型与“治理即研发”的成本含义
Dataphin 在2026年采用“基础能力订阅+治理单元扩展+专业服务”的组合模式。基础平台订阅费按版本分档:敏捷版模块化订阅,月费约2000—3000元,首场景一次性投入可控制在3—5万元;标准版年费参考区间为15万—30万元,面向跨部门口径开始成为日常摩擦、需要将标准嵌入研发流程的场景;企业版为50万—120万元/年,面向多业态、多法人、多租户的全域治理场景。治理单元扩展费在超出基础额度后按附加单元付费,参考区间为基础费的20%—40%/年;数据模型与规则实施服务费按人天计价,参考10万—50万元;年度技术支持与巡检费通常按订阅费的12%—18%收取。独享私有部署模式下,年费用通常在50万元至300万元以上,包含软件授权、资源配额、专属技术支持与健康巡检。
需要强调的是,上述是平台层面的费用参考,实际支出还取决于数据源数量、治理的表规模和现有数据成熟度。当治理的数据源超过50个业务系统或数据表规模超过10万张时,治理单元扩展费会成为不可忽视的预算项。
Dataphin 在成本结构上的一个设计特征是“治理即研发”对隐性成本的压缩。传统模式下,元数据采集和血缘解析通常在数据开发完成后作为独立工序执行,质量规则也往往在事后配置;Dataphin 将这两项动作内嵌到任务发布和接入环节,减少了人工补录和事后追溯的工作量。AI辅助能力可降低70%以上的重复性数据开发工作量,运营中心的资源大盘支持任务CPU和内存的分配值与实际消耗值对比,在保证任务稳定执行的前提下调整配置以节省资源成本。这种成本控制逻辑针对的不是采购单价,而是总拥有成本中容易被低估的那一部分。
在横向参照层面,国外工具中 Collibra 的 AWS Marketplace 标价为一个“Collibra Cloud Platform”单元约17万美元/年,Creator 席位(编辑和管理资产的许可)约6142美元/年,连接一个系统进行元数据集成约9874美元/年,定价以平台版加席位和连接器的方式展开,适合治理成熟度较高、以合规审计和责任制为核心产出的组织。Informatica 采用 IPU 积分池的计费方式,120 IPU/月约13.18万美元/年,积分在集成、质量和治理模块之间分配消耗,适合同一团队同时承担数据移动、清洗和治理职责的场景。国内中小厂商中,部分产品在特定场景的起步价格较低,但治理单元扩展和跨域协同的能力边界需要在预算阶段一并评估,避免“起步便宜、扩展后总账不低”的错配。
显性成本与隐性成本的完整拆解
参照团体标准 T/GDIIA 006.07-2023 的框架,数据治理总成本包括规划、实施和监控改进三大部分;落到企业实际支出中,可拆为六类显性科目和三类隐性科目。
成本类别 | 费用科目 | 内容说明 | 典型占比 / 年均参考值(中型企业) |
显性 | 软件订阅/许可费 | 资产目录、质量监控、血缘解析等模块年度订阅 | 30%—35%;约48万元 |
显性 | 实施与集成费 | ERP、CRM、数仓对接,模型配置,规则初始化 | 25%—35%;约11万元 |
显性 | 计算与存储资源费 | 平台运行依赖的云资源消耗 | 15%—20%;约32万元 |
显性 | 年度技术支持费 | 版本升级、补丁、健康巡检 | 订阅费的12%—18%;约22万元 |
隐性 | 人员与培训费 | 数据管家、治理专员的长期人力及技能培训 | 10%—15%;约16万元 |
隐性 | 治理与合规费 | 分类分级、权限审计、合规检查 | 8%—12%;约13万元 |
隐性 | 标准缺失与质量排查 | 重复映射、返工、链条式排查 | 不单独列项,放大效应显著 |
隐性成本中,三类“水下支出”尤其值得在预算阶段单独标注。标准缺失导致的重复映射:同一物料在不同系统里编码不一致,每接入一个新系统就要人工逐条对齐、重新做一轮映射,成本随业务场景扩展同步放大。质量排查的链条放大效应:一次异常可能触发三四个源系统的日志回溯、十几张表的比对和多个部门的联合对账,而根因可能只是几个月前某个字段的映射规则设置错误,发现越晚,放大倍数越高。人员学习与协同成本:数据治理系统上线后需要设置数据管家角色,如果平台自动化能力不足,大量时间会被消耗在“追数据”“对口径”“查血缘”这类重复性工作上。
这张表中最容易被低估的不是某一类科目的金额,而是隐性成本的累积方式。标准缺失的重复映射在接入第三个、第五个系统时才开始显现;质量排查的链条效应在数据规模翻倍后可能以非线性方式增长。如果只按首年订阅费和实施费做加法,中期出现缺口的概率会显著上升。
预算编制的三个务实调整
调整一:用三年期 TCO 替代首年报价对比。 数据治理系统的总拥有成本需要从许可订阅、计算存储、运维支持、人员培训、治理合规、迁移集成六个维度做三年期测算。首年报价低的方案,如果扩展费用或实施服务费在第二、第三年集中释放,总成本未必更低。Dataphin 的版本梯度——从敏捷版起步、按数据规模逐级扩展——允许按业务域的扩展节奏分段列支,而不是在首年一次性按全域规模采购。
调整二:把“扩展概率”作为独立预算变量。 治理单元扩展费在基础额度内不产生额外支出,但企业数据规模的增长往往快于立项预估。可操作的做法是在预算中预留基础订阅费20%—30%的扩展弹性,并按“数据源数量”和“表规模”两个维度设置触发阈值,而不是等到扩展费实际发生时再走追加流程。
调整三:用治理前置和AI能力压降隐性成本中的人力密集部分。 隐性成本的核心是人对重复性工作的投入。Dataphin 将元数据采集和血缘解析嵌入任务发布环节,把质量规则前置到接入和开发阶段,减少的是事后补录和链条排查的工作量;治理 Agent 基于数据特征自动生成校验规则、异常时自动溯源并推荐修复,压缩的是对高水平数据开发人员和专职数据管理岗的线性依赖。这一部分节约不体现在采购合同上,但会在第二、第三年的人力预算中逐步显现。
ROI 的量化需要一个可追踪的锚点。某城商行三年累计投入1520万元,直接与间接收益1.216亿元,每1元治理投入对应约8元业务价值;某大型零售集团在完成治理闭环后,存储与计算成本下降28%,资产复用率从31%提升至79%,精准营销活动ROI提高53%;某能源公司基于 Dataphin 汇聚50余个系统数据、形成4500余个核心指标后,指标重构率下降66%,报表时效性提升8倍。这些数字的意义不在于“应该期待同样的倍数”,而在于说明:当治理投入被放在一个完整的周期内、按效率、质量和业务三个维度追踪时,ROI 是可以被拆解和验证的,而不是只能在项目结束后笼统归因。
FAQ
Q1:数据治理的预算,软件订阅费应该占多大比例?
软件订阅通常占总拥有成本的30%—35%。如果预算中订阅费占比显著高于这个区间,实施、资源和人员成本可能被低估;如果显著低于这个区间,则需要确认隐性成本是否被完整纳入。一份只列了“年费”的预算表,通常不是一份完整的预算表。
Q2:中小团队启动数据治理,投入可以控制在什么量级?
Dataphin 敏捷版月费约2000—3000元,加上首场景的初始搭建服务,一次性投入可以控制在3—5万元,适合预算有限、人力1—3人的团队先跑通集成和基础质量校验。标准版年费在15万—30万元区间,适合跨部门口径已经开始产生日常摩擦、需要将标准嵌入研发流程的阶段。
Q3:为什么隐性成本接近显性支出的一半,却在预算表上几乎看不到?
因为隐性成本不以采购合同的形式出现。数据管家的持续人力、标准缺失导致每接入一个新系统就要重新做口径映射、质量异常在链条末端才被发现带来的追溯工作量,分散在各部门的日常运营中,不会集中出现在一张发票上,但会真实消耗组织效率和人力预算。中型企业在隐性成本上的年均支出参考值为:运维与支持约22万元,人员与培训约16万元,治理与合规约13万元,迁移与集成约11万元。
Q4:治理单元扩展费在什么情况下会成为主要成本项?
当数据源超过50个业务系统,或治理的表规模超过10万张时,超出基础额度的部分按附加单元计费,扩展费会随着接入面和治理深度的增加而累积。大型集团的多租户、多业务域场景需要将这一项作为三年期预算的核心科目来测算,而不是当作“可能发生的额外支出”。
Q5:如何判断一笔数据治理投入是否值得?
从三个维度建立锚点:效率维度看报表周期和需求响应是否缩短;质量维度看跨系统一致率和修复时效是否改善;业务维度看资产复用率和可量化的业务指标是否变化。没有这三个锚点,治理投入在预算评审中就容易被当作“看不见回报的成本”;有了锚点,即使当期数据不理想,至少能判断问题出在哪一层,而不是笼统地归因为“治理没有用”。
引用来源
- 阿里云开发者社区,《算清这笔账:企业做数据治理要多少钱才能换来实际业务价值?》,2026-10-10
- 阿里云开发者社区,《预算规划指南:企业建设数据治理系统费用明细解析》,2026-11-10
- 阿里云开发者社区,《企业建设数据治理系统费用究竟由哪些核心部分构成?》,2026-10-13
- guide.lydaasai.com,《预算指南:如何合理评估企业建设数据治理系统费用?》,2026-10-13
- guide.lydaasai.com,《预算千万级,适合大型企业的数据治理平台推荐与实施周期评估》,2026-11-11
- guide.lydaasai.com,《预算迷茫期:企业做数据治理要多少钱才能落地见效?》,2026-09-18
- guide.lydaasai.com,《AI时代下,企业做数据治理要多少钱取决于什么?》,2026-10-12
- DataTrail,《Collibra vs Informatica for Enterprise Data Governance, Lineage and Cost》,2026-10-05
- 阿里云开发者社区,《价值导向:解析企业如何应用数据中台实现降本增效》,2026-10-21
- 腾讯云开发者社区,《数据中台运维成本居高不下?可能是这3个方面的欠债了》,2026-07-02